Beamte gelten als abgesichert. Für den Regelfall stimmt das: volle Dienstzeit bis zur Regelaltersgrenze, danach eine Pension, von der sich leben lässt. Weicht der Lebenslauf davon ab, entstehen drei Lücken. Zwei davon kennen die meisten. Die dritte wird fast immer übersehen — und sie ist die teuerste.
Erste Lücke: der Einkommensverlust ab dem ersten Tag
Wer dienstunfähig wird, verliert die Differenz zwischen den letzten Bezügen und der Versorgung. Sofort, ohne Übergangszeit. Wie groß diese Differenz ausfällt, hängt fast nur an einer Zahl: den bis dahin geleisteten Dienstjahren.
Dazu kommt der Versorgungsabschlag. Für jedes Jahr, das der Ruhestand vorgezogen wird, werden 3,6 Prozent abgezogen, höchstens 10,8 Prozent. Nur bei einem anerkannten Dienstunfall entfällt er.
Nach fünf Dienstjahren greift wenigstens die Mindestversorgung:
| Grundgehalt A 4, Endstufe | 3.157,76 EUR |
| davon 65 % | 2.052,54 EUR |
| zuzüglich Erhöhungsbetrag | 30,68 EUR |
| Mindestversorgung brutto im Monat | 2.083,22 EUR |
| nach Steuer und Krankenversicherung etwa | 1.600 EUR |
Das ist der Betrag, mit dem ein junger Beamter im Ernstfall auskommen muss. In den Ländern gelten eigene Werte — Nordrhein-Westfalen rechnet 61,6 Prozent aus der Endstufe A 5 oder 65 Prozent aus A 4, je nachdem was günstiger ist.
Vor der Wartezeit gibt es gar nichts
Die fünf Jahre sind eine harte Schwelle. Wer sie nicht erreicht, bekommt keine Versorgung — auch keine gekürzte. Beamte auf Widerruf und auf Probe, also Anwärter, Referendare und Kommissaranwärter, werden bei Dienstunfähigkeit entlassen und in der gesetzlichen Rentenversicherung nachversichert.
Was dort ankommt, ist wenig. Eine Erwerbsminderungsrente setzt fünf Jahre Wartezeit in der Rentenversicherung voraus, und sie zahlt bei Erwerbsminderung — nicht bei Dienstunfähigkeit. Das ist nicht dasselbe: Wer den Polizeivollzugsdienst nicht mehr ausüben kann, ist deswegen noch lange nicht erwerbsgemindert im Sinne des Rentenrechts.
Ausnahme ist der anerkannte Dienstunfall. Dann besteht der Anspruch auf Ruhegehalt sofort, auch ohne die fünf Jahre.
Zweite Lücke: mehr als 71,75 Prozent gibt es nicht
Der Ruhegehaltssatz wächst um 1,79375 Prozent je ruhegehaltfähigem Dienstjahr und ist bei 71,75 Prozent gedeckelt. Diesen Höchstsatz erreicht nur, wer vierzig Dienstjahre zusammenbekommt. Bei Studium, später Verbeamtung, Elternzeit oder Teilzeitphasen wird das schnell knapp.
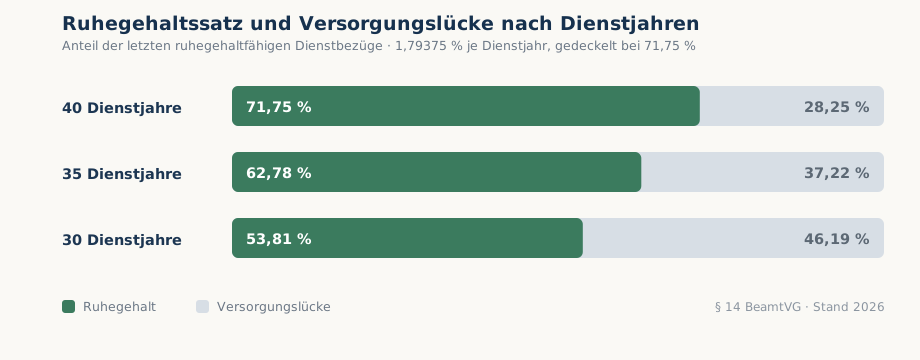
Zwei Dinge werden dabei regelmäßig übersehen. Bemessungsgrundlage ist nicht das Nettoeinkommen, sondern sind die ruhegehaltfähigen Dienstbezüge — Zulagen zählen vielfach nicht mit. Und die Pension ist voll steuerpflichtig, während der Beihilfe-Eigenanteil im Ruhestand bestehen bleibt. Die tatsächliche Lücke im Portemonnaie ist also größer als der Prozentwert vermuten lässt.
Dritte Lücke: wer früh ausscheidet, bleibt unten
Hier wird es teuer. Dienstunfähigkeit kostet nicht einmal, sondern zweimal.
Wer mit vierzig aus dem Dienst ausscheidet, sammelt keine Dienstjahre mehr. Die Zurechnungszeit nach § 13 BeamtVG rechnet zwei Drittel der Zeit bis zum 60. Lebensjahr an, mehr nicht. Was ab der Regelaltersgrenze bleibt, ist häufig die Mindestversorgung — bis zum Lebensende.
Die erste Lücke endet mit dem Erreichen der Altersgrenze. Die dritte fängt dort erst richtig an. Wer nur die Dienstunfähigkeit absichert, hat den kleineren der beiden Schäden gedeckt.
Was die drei Lücken schließt
Zwei Bausteine, die zusammengehören:
- Dienstunfähigkeitsschutz. Er ersetzt das laufende Einkommen und schließt die erste Lücke.
- Private Pensionsergänzung mit Beitragsbefreiung bei Dienstunfähigkeit. Sie schließt die zweite Lücke — und über die Beitragsbefreiung auch die dritte: Der Vertrag spart weiter, obwohl kein Einkommen mehr da ist, aus dem gespart werden könnte.
Die Beitragsbefreiung ist der Punkt, an dem sich gute von schlechten Verträgen trennen. Ohne sie steht die Altersvorsorge genau in dem Moment still, in dem sie am dringendsten gebraucht wird.
Worauf es bei der Klausel ankommt
Ein Standardvertrag zur Berufsunfähigkeit reicht hier nicht. Verlangt wird die vollständige Dienstunfähigkeitsklausel: Der Versicherer leistet allein aufgrund der amtsärztlich festgestellten Dienstunfähigkeit und der Zurruhesetzungsverfügung — ohne eigene Nachprüfung und ohne Verweisung auf einen anderen Beruf. Regelungen zur begrenzten Dienstfähigkeit gehören dazu, im Polizeivollzugsdienst zusätzlich die PDU-Klausel.
Je früher der Vertrag steht, desto günstiger und desto einfacher die Gesundheitsprüfung. Für Anwärter und Referendare ist das der wirtschaftlichste Zeitpunkt überhaupt — und zugleich der, an dem die Versorgungslage am dünnsten ist.
Quellen: §§ 4, 13 und 14 Beamtenversorgungsgesetz (BeamtVG) · § 16 Landesbeamtenversorgungsgesetz NRW · Bundesbesoldungstabelle A, Stand 2026 · dbb beamtenbund und tarifunion, Stichworte Mindestversorgung und Versorgungsabschlag. Stand: 4. September 2026. Angaben ohne Gewähr; maßgeblich sind das für Sie geltende Versorgungsrecht und die Versorgungsauskunft Ihres Dienstherrn.
Zurück zur Übersicht