Zum 1. Januar 2026 ist der Anpassungsfaktor der Wohngebäudeversicherung auf 27,63 gestiegen — ein Plus von 4,22 Prozent. Dieser Wert steht auf jeder Beitragsrechnung, unabhängig von der Gesellschaft. Und seit dem Frühjahr ziehen die Baupreise wieder deutlicher an.
| Anpassungsfaktor (VGB 2000/2008/2010/2016) | 27,63 |
| Vorjahreswert 2025 | 26,51 |
| Veränderung | + 4,22 % |
| Gleitender Neuwertfaktor (VGB 88) | 27,8 |
| Baupreisindex auf Basis 1914 | 22,6 |
Die Baupreise ziehen wieder an
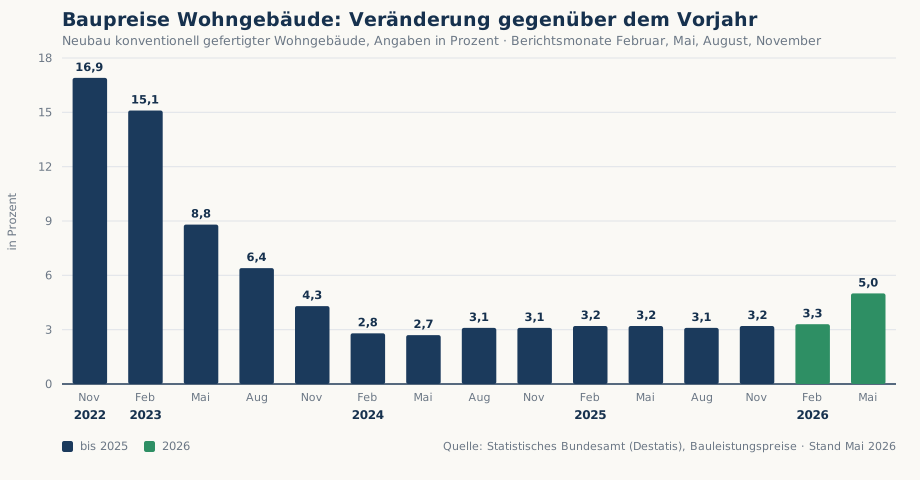
Das Statistische Bundesamt erhebt die Baupreise vierteljährlich, jeweils für Februar, Mai, August und November. Nach dem Höchststand im November 2022 mit 16,9 Prozent gegenüber dem Vorjahr war die Teuerung bis 2024 auf unter 3 Prozent gefallen und blieb das ganze Jahr 2025 über stabil bei rund 3 Prozent.
Im Mai 2026 waren es wieder 5,0 Prozent. Getrieben wird das vor allem vom Dach: Dachdeckungs- sowie Zimmer- und Holzbauarbeiten liegen jeweils 7,3 Prozent über dem Vorjahr. Dazu kommt die Haustechnik — Heizung und Warmwasser einschließlich Wärmepumpen bei 5,0 Prozent, Elektrotechnik bei 5,4 Prozent. Die Instandhaltung an Wohngebäuden, also der typische Reparaturschaden, verteuerte sich um 5,6 Prozent.
Was der Anpassungsfaktor überhaupt tut
Fast alle Wohngebäudeverträge sind zum gleitenden Neuwert versichert. Die Versicherungssumme steht dabei nicht in heutigen Euro im Vertrag, sondern als Wert 1914 — eine Rechengröße aus dem letzten Jahr mit stabilen Baupreisen.
Der Gesamtverband der Deutschen Versicherungswirtschaft ermittelt jedes Jahr, wie teuer der Wiederaufbau heute im Vergleich dazu wäre. Zu 80 Prozent fließt der Baupreisindex ein, zu 20 Prozent der Tariflohnindex für das Baugewerbe. Das Ergebnis ist der Anpassungsfaktor. Er gilt für alle Gesellschaften gleichermaßen.
Der Jahresbeitrag ergibt sich aus dem vereinbarten Grundbetrag 1914, multipliziert mit diesem Faktor. Ein Beispiel mit einem Grundbetrag von 30 Mark:
Im Gegenzug wächst Ihre Deckungssumme automatisch mit. Genau dafür verzichtet der Versicherer auf den Einwand der Unterversicherung: Brennt das Haus ab, wird zu den Preisen des Schadenjahres wieder aufgebaut, nicht zu denen des Vertragsabschlusses. Wer 2015 abgeschlossen und seitdem nichts geändert hätte, bekäme sonst heute rund ein Drittel zu wenig.
Elf Jahre in einer Grafik
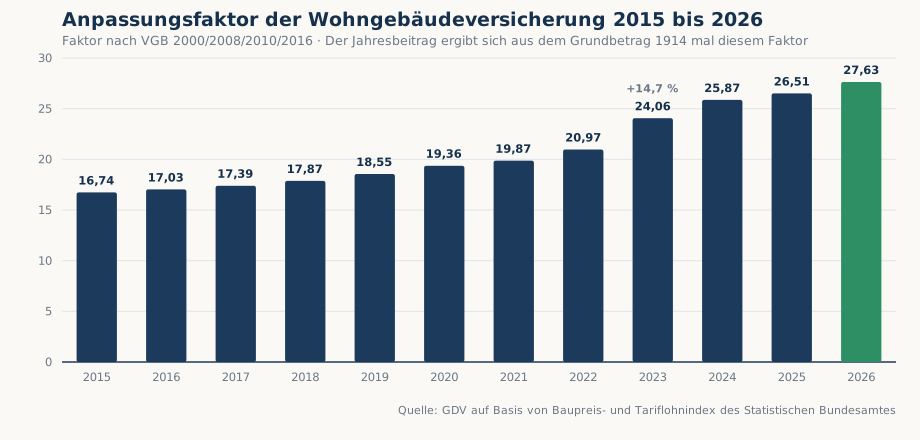
2015 lag der Faktor bei 16,74, heute bei 27,63 — rund 65 Prozent mehr in elf Jahren. Der Sprung von 2022 auf 2023 mit 14,7 Prozent war der stärkste seit Einführung des Verfahrens; er ging auf die Material- und Energiepreise nach 2021 zurück.
Kündigen können Sie deswegen nicht
Die reine Indexanpassung löst kein außerordentliches Kündigungsrecht aus. Das ist folgerichtig, denn es handelt sich nicht um eine Beitragserhöhung des Versicherers, sondern um die vertraglich vereinbarte Anpassung an das Baukostenniveau.
Anders sieht es aus, wenn Ihr Beitrag um mehr als diese 4,22 Prozent steigt. Dann hat die Gesellschaft zusätzlich am Beitragssatz gedreht — und dagegen können Sie sich wehren. Prüfen Sie Ihre Rechnung deshalb nicht nur auf den Betrag, sondern rechnen Sie kurz nach.
Bei Verträgen nach VGB 2018 lässt sich der Anpassung teilweise widersprechen. Davon rate ich in aller Regel ab: Der Vertrag wird dann auf eine feste Versicherungssumme umgestellt, und beim nächsten Großschaden fehlt genau der Betrag, den die Baupreise seither zugelegt haben.
Wann sich die Prüfung lohnt
Der Faktor ist überall gleich, der Beitragssatz und die Bedingungen sind es nicht. Ein Blick in den Vertrag lohnt vor allem in diesen Fällen:
- Der Beitrag ist stärker gestiegen als 4,22 Prozent. Dann steckt mehr dahinter als der Index.
- Der Vertrag ist älter als fünf Jahre und wurde seitdem nicht angefasst.
- Elementarschäden fehlen. Starkregen trifft im Münsterland auch Lagen, die nie in einem Überschwemmungsgebiet lagen — Ihr Risiko zeigt der Hochwasser-Check des GDV.
- Am Gebäude hat sich etwas geändert: Anbau, neues Dach, Photovoltaik, Wärmepumpe, Wallbox. Das gehört gemeldet, sonst wird es im Schadenfall strittig.
- Grobe Fahrlässigkeit ist noch ausgeschlossen. In guten Tarifen ist sie heute mitversichert.
Bei landwirtschaftlichen und gewerblichen Gebäuden kommt hinzu, dass einzelne Positionen in alten Sammelverträgen seit Jahren nicht mehr zum tatsächlichen Bestand passen. Da lohnt der Abgleich Position für Position.
Quellen: Statistisches Bundesamt (Destatis), Preisindizes für die Bauwirtschaft, Berichtsmonate November 2022 bis Mai 2026 · GDV, Anpassungs- und gleitende Neuwertfaktoren 2015 bis 2026. Stand: 1. September 2026. Maßgeblich sind die Bedingungen Ihres Vertrages.
Zurück zur Übersicht